
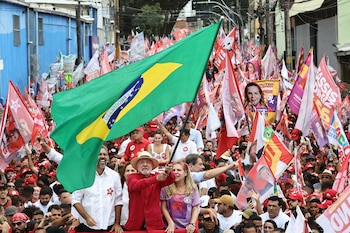
Los inversores no leen la elección como una moneda al aire. En las plataformas de apuestas, donde se juega dinero real sobre el resultado, el hijo del expresidente aparece como claro favorito. Detrás de esa diferencia con las encuestas hay un fenómeno conocido: el llamado voto vergüenza. Se trata de electores que no le confiesan a un encuestador su apoyo a líderes de la derecha más dura, pero que sí lo expresan en el cuarto oscuro.
Pasó con Donald Trump en Estados Unidos y pasó en Brasil en 2022, cuando Jair Bolsonaro obtuvo bastante más de lo que anticipaban los sondeos. Hoy, con el expresidente preso y fuera de la contienda, la expectativa es que la historia se repita con su hijo.
PUBLICIDAD
¿Por qué le importa tanto al mercado quién gane? La respuesta está en las cuentas públicas. En lo monetario, Brasil es una economía ordenada. Su Banco Central tiene autonomía formal, con un presidente y directores que cumplen mandatos fijos desfasados del ciclo político, y trabaja con un régimen de metas de inflación desde 1999. Los resultados están a la vista: la inflación corre cerca del 4% anual, dentro del rango de tolerancia en torno a la meta del 3%.
El problema es fiscal. El Estado brasileño arrastra déficits persistentes y una deuda que se acerca al tamaño de toda su economía. Esa descoordinación entre una política monetaria prudente y una política fiscal expansiva obliga al Tesoro a refinanciar sus vencimientos a tasas muy elevadas. Y como más de la mitad de la deuda está atada a la tasa de referencia del Banco Central, cada punto de tasa se traduce directamente en más intereses.
PUBLICIDAD
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía
Brasil queda así en un equilibrio inestable en el que la deuda crece aunque el gobierno no gaste de más, simplemente porque el costo de financiarla corre por encima del crecimiento de la economía.
En este contexto, el frente fiscal se vuelve decisivo, y el mercado le cree más a Flávio que a Lula. El actual gobierno reemplazó en 2023 el viejo techo de gastos por un nuevo marco fiscal que prometía ordenar las cuentas, pero el resultado dejó sabor a poco. Las metas se cumplieron gracias a excepciones y la deuda siguió subiendo.
PUBLICIDAD
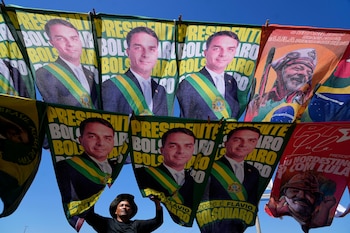
El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales. El de Flávio, en cambio, propone una terapia de shock: una reforma constitucional que ate el gasto a la evolución de la deuda y elimine las excepciones creadas en los últimos años.
Que el mercado le crea a Bolsonaro no es un detalle menor, porque esa confianza puede generar su propio círculo virtuoso. Desde agosto, a medida que crecían sus chances, las tasas de interés de largo plazo en Brasil empezaron a bajar. Una curva más baja abarata el refinanciamiento de la deuda, lo que mejora las cuentas públicas y refuerza, a su vez, la expectativa de ajuste.
PUBLICIDAD
El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales
Claro que nada de esto es automático. Ningún candidato tendrá mayoría propia en el Congreso, y cualquier reforma deberá negociarse con el bloque de partidos de centro, que hoy por sí solo reúne la mayoría de la Cámara de Diputados.
Bajo este marco, creemos que incluir una porción acotada de acciones brasileñas a través del EWZ, dentro de una cartera más amplia, resulta atractivo para jugar la apuesta electoral. Un triunfo de Flávio debería traducirse en una revalorización de los activos brasileños, mientras que una victoria de Lula implicaría desarmar parte de lo ganado en las últimas semanas.
PUBLICIDAD
Más allá de la coyuntura electoral, Brasil también suma como herramienta de diversificación. El índice de mercados emergentes se transformó en una apuesta a la revolución de la inteligencia artificial, con Taiwán y Corea del Sur concentrando más de la mitad de su peso.

Brasil tiene otra matriz, con fuerte presencia de bancos, energía y servicios públicos, y cotiza con descuento frente a sus pares. Además, con el petróleo cercano a USD 100 el barril por el conflicto en Medio Oriente, su peso en el sector energético funciona como una cobertura natural.
PUBLICIDAD
La primera señal llegará el domingo. Si la primera vuelta confirma una diferencia estrecha entre ambos candidatos, debería ganar fuerza el escenario que hoy descuenta el mercado: un triunfo de Bolsonaro en el balotaje del 26 de octubre, con impacto positivo sobre el EWZ.
El autor es analista de PPI (Portfolio Personal Inversiones)