
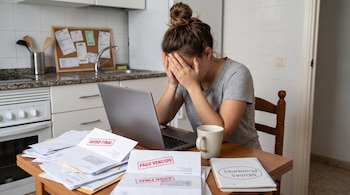
Hace varias semanas que el crecimiento de la mora en los pagos de préstamos y créditos viene ganando la atención de la calle, los medios y la política. Las billeteras virtuales y los bancos registran números crecientes de deudores, si bien con montos no tan altos, y el tema ya ocupó un lugar central de la opinión y el debate públicos.
Si nos centramos en las personas que padecen esta situación, hay que advertir que cuando las cuentas no cierran, el primer impacto no siempre aparece en el bolsillo, sino muchas veces en la cabeza. Se pasa de pensar “debo determinada cantidad de dinero” a decirse “estoy arruinado”, “soy un fracaso” o “no voy a poder salir de esta”. Y cuando el problema deja de ser algo que tenemos para convertirse en algo que creemos que somos, la situación se agrava.
PUBLICIDAD
Frente a una deuda o a un vencimiento que sabemos que no podremos afrontar, la mente puede entrar en estado de amenaza. Aparecen en ese caso la preocupación permanente, el mal descanso, el no mirar las cuentas o las decisiones tomadas desde la urgencia. La paradoja reside en que justamente en ese momento necesitamos nuestra mejor capacidad para pensar.
Por eso conviene separar tres cuestiones: qué está pasando, qué estoy interpretando y qué puedo hacer hoy. “Debo X, vence tal día y hoy tengo Y”, permite pensar. Es un trayecto a recorrer. Sin embargo, concluir que “Mi vida es un desastre”, no. Los números pueden ser difíciles, pero cuanto más concreta sea la descripción del problema, más posibilidades aparecen.
PUBLICIDAD
Existe una conducta frecuente frente a los problemas económicos. Consiste en evitar aquello que tememos ver confirmado. Por ejemplo, no abrir el resumen de la tarjeta, no revisar los números de la empresa o postergar una conversación puede generar un alivio momentáneo. Pero ese alivio tiene un costo evidente y es que mientras menos miramos, menos margen tenemos para actuar.
Al acercarse el vencimiento se da una situación complicada. Cuanto más necesitamos una solución, más nos obsesionamos y pensamos apurados y nerviosos. Y esa presión puede hacer más difícil verla. Si toda nuestra atención está puesta en “no llego, no llego, no llego”, la mente queda girando alrededor de la ausencia de una salida.
PUBLICIDAD
Por eso, después de mirar la realidad de frente, hay que ampliar el foco. ¿Qué puedo renegociar? ¿A quién puedo llamar? ¿Qué gasto puedo suspender? ¿Qué ingreso puedo generar? ¿Qué recurso todavía no estoy viendo? ¿Quién puede ayudarme? Las preguntas dirigen la atención y pueden abrir alternativas que la preocupación había dejado fuera.
Algo similar ocurre con los emprendedores. Un negocio puede fracasar, una inversión puede salir mal o una estrategia puede ser equivocada. Todo eso es información. El problema aparece cuando “esto salió mal” se transforma en “yo soy malo para esto”. El fracaso es un evento, no una identidad que nos marca para siempre.
PUBLICIDAD
La pregunta útil, por lo tanto, no es qué demuestra ese resultado sobre mí, sino qué me está enseñando. ¿Qué sé ahora que antes no sabía? Perder dinero puede ser una experiencia costosa, pero si además de la pérdida económica nos quita la confianza para volver a actuar, la pagamos dos veces.
La capacidad de pensar no depende solamente de lo que ocurre en nuestra cabeza. El cuerpo también participa. Si llevamos cinco horas frente a un Excel que no cierra, probablemente en la sexta no aparezca la idea brillante. Caminar, entrenar, respirar más lentamente, dormir o hablar con alguien que pueda aportar otra perspectiva son formas concretas de cambiar de estado.
PUBLICIDAD
Alejarse un rato de un problema no siempre significa evitarlo. A veces es la forma de volver con un cerebro capaz de resolverlo, o por lo menos de abordarlo desde una perspectiva diferente. No se trata de apuntar al pensamiento mágico, sino de recuperar recursos para tomar mejores decisiones.
La morosidad tampoco puede explicarse solamente desde lo psicológico. Pérdida de empleo, caída de ingresos, enfermedad o imprevistos pueden llevar a una persona responsable a endeudarse. Pero también es cierto que nuestro cerebro puede justificar hoy lo que tendrá que pagar nuestro yo del futuro: “después veo”, “el mes que viene voy a ganar más”, “seguro aparece algo”. El placer es presente y el costo, futuro.
PUBLICIDAD
Cuando la salida no está a la vista, un ABC sencillo puede ayudar: primero, hechos; después, estado; luego, opciones, generando varias alternativas; y finalmente, acción.
Aceptar la realidad no es resignarse, ni mucho menos. Es dejar de gastar energía discutiendo mentalmente con algo que ya está sucediendo y usarla para preguntarnos qué podemos hacer con eso. Una crisis económica puede revelar creencias y hábitos que necesitamos revisar.
PUBLICIDAD
En síntesis, frente a una deuda, un vencimiento o un negocio que no funciona, la pregunta no es solamente cómo vamos a resolverlo. También debemos definir quién elegimos ser mientras lo resolvemos. El resultado final no siempre está bajo nuestro control; la respuesta, en cambio, sí puede empezar a estarlo.