
Tras la caída de la actividad en julio (2,9% mensual desestacionalizada) y la recuperación parcial esperada para agosto (1,5%, según anticipo de Equilibra), la economía debería crecer más del 5% mensual en septiembre para no entrar en recesión técnica (dos trimestres consecutivos de caída).
Este deterioro de la actividad no fue previsto por el mercado: a fines del año pasado el Relevamiento de Expectativas de Mercado (REM) preveía una expansión del PBI de 3,5% para 2026; ya recortó la proyección de crecimiento a 2,1% y probablemente continúe ajustando a la baja antes del cierre del año. En ese período, elevó la inflación esperada para 2026 del 20% al 30% anual y redujo el 7% el tipo de cambio nominal previsto para fin de año.
PUBLICIDAD
¿Cuál es la razón central detrás de esta estanflación? Si bien existen múltiples factores recesivos, el principal es la caída del ingreso real de las familias por la aceleración de la inflación. Esta se vincula con la suba de los precios internacionales de las materias primas, que se potenció con la guerra en Medio Oriente. El resultado es algo poco frecuente para Argentina: entre noviembre de 2025 y agosto de 2026 (estimado), los salarios privados registrados (Indec) cayeron más de un 2% en términos reales, pero subieron un 15% en dólares.
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22. Para abarcar un año completo, el análisis toma el impacto desde el inicio de cada intervalo (abril de 2007 y de 2021, respectivamente).
PUBLICIDAD
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22
El primer episodio respondió a una mayor demanda global de alimentos y otras materias primas, impulsada por el crecimiento de casi dos dígitos de China. El segundo combinó el impacto de los cuellos de botella que generó la fuerte recuperación global pospandemia y la invasión rusa a Ucrania a comienzos de 2022, que se tradujo en una fuerte suba global de los precios de alimentos y energía.
Al igual que en 2026, en ambos casos la mejora de los precios de exportación aumentó el ingreso de divisas, apreció el tipo de cambio real y el salario privado formal en dólares creció a dos dígitos. Sin embargo, este también cayó en términos reales.
PUBLICIDAD
Entonces, la pregunta central es por qué cae el salario real pese a la apreciación cambiaria, que en general favorece una recomposición del poder adquisitivo al abaratar los bienes y servicios transables. Y, en segundo lugar, cómo respondieron los demás precios relativos ante cambios en la política económica.
Para responderlas, la dinámica inflacionaria se agrupa en cuatro grupos de precios: alimentos transables, regulados, bienes importables y servicios privados no transables.
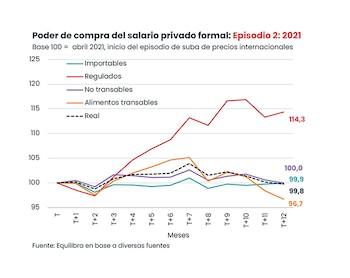
Los tres episodios comparten un factor común (se puede ver en los gráficos): durante el primer año, el poder de compra de alimentos cae un 15% en 2007/08, un 3,2% en 2021/22 y un 3,3% en 2026. La apreciación del tipo de cambio real, que abarata los alimentos en pesos, compensa parcialmente su encarecimiento en dólares.
PUBLICIDAD
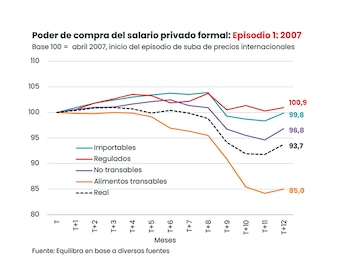
Para suavizar el shock de alimentos, los gobiernos de 2007 y 2021 anclaron los precios regulados, mejorando su poder de compra (un 0,9% y un 14,3%, respectivamente). En cambio, en 2026 cayó más de un 12% porque la administración Milei priorizó el ancla fiscal, aunque los subsidios energéticos igualmente subieron en términos del PBI (por la fuerte suba del costo de producción en dólares) e YPF morigeró las subas de combustibles (no trasladó a precio toda la suba del crudo).
Los altos precios internacionales no ampliaron el margen fiscal
A diferencia de los otros episodios, cuando los ingresos por retenciones triplicaban los actuales, aquí los altos precios internacionales no ampliaron el margen fiscal.
Como en los episodios anteriores, la administración Milei apeló a la apreciación cambiaria para morigerar el impacto de la suba de precios internacionales.
Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025. Esto mejoró el poder de compra en importables (4,2%), que en los otros dos episodios se mantuvo estable.
PUBLICIDAD
Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025
Aquí se encuentran manufacturas que dependen en mayor medida de la dinámica cambiaria.
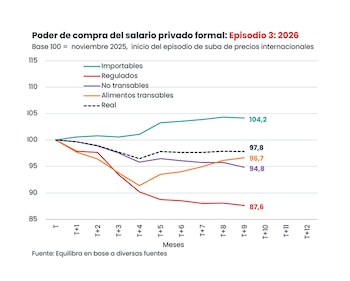
Este año, los servicios privados (no expuestos a la competencia internacional) subieron por encima del promedio de precios, a diferencia de lo ocurrido en 2007 y 2021. En aquellos años existían controles de precios que limitaban sus aumentos, algo que hoy no ocurre.
PUBLICIDAD
Además, actualmente la aceleración inflacionaria fue mínima (dos puntos porcentuales interanual) en comparación con 2007 (12% a 29% interanual) y 2021-22 (de 46% a 58% interanual), por lo que estos no quedaron rezagados.
El shock de “estanflación” internacional se monta sobre una economía argentina que solo crecía en sectores primarios y con problemas en el mercado laboral que hicieron que las paritarias del sector formal no respondieran significativamente ante la inflación inesperada.
PUBLICIDAD
La pérdida de empleo de calidad, la menor capacidad de la mayoría de las empresas para abonar aumentos (por menor rentabilidad) y la caída de la inversión en la mayoría de los sectores están detrás de este fenómeno.
La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros
La situación del ingreso disponible de las familias se vio agravada por partida doble: al aumento de la participación del pago de servicios regulados en el presupuesto de los hogares se le suma el incremento de la carga de servicios financieros por el boom de crédito de mediados de 2024 y 2025 y el fuerte aumento de las tasas de interés en los meses previos a las elecciones legislativas del año pasado.
PUBLICIDAD
La mora del crédito a familias se multiplicó por cinco desde diciembre de 2024 (3,5%) y recién ahora se está estabilizando (en torno al 16,5% en monto y al 28,1% en cantidad de personas), en un contexto de menor oferta de préstamos por parte de las entidades financieras.

Producto de la caída de ingresos fiscales (por estancamiento de la actividad no primaria, aumento de la informalidad y reducción de alícuotas de exportación), el gobierno nacional respondió al shock recortando el gasto en partidas que suelen estimular la demanda interna (obra pública, salarios, subsidios al transporte, pensiones y programas sociales).
A su vez, la política monetaria fue restrictiva o, en el mejor de los casos, neutra: pese a que el BCRA trató de reducir la volatilidad y acotar las tasas pasivas, las de préstamos se mantuvieron la mayor parte del último año por encima de la inflación y recién en agosto creció la base monetaria en términos reales, pues la fuerte emisión de pesos por la abultada compra de reservas en 2026 fue esterilizada, en su mayor parte, por el BCRA y el Tesoro.
La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
La pérdida local de motores del crecimiento se vio agudizada por el shock internacional comentado, lo que lleva a recortar la previsión de expansión del PBI de Argentina a menos de 1,5% en 2026. Si bien países como Estados Unidos y China no sufrieron grandes cambios en su tasa de crecimiento esperada, las previsiones de expansión del PBI en la región también se recortaron desde comienzos de año.
Por caso, Chile pasó de crecer en torno al 2% a 0,5% y Uruguay de un 2,2% a menos de 1,5%. En cambio, Brasil se mantuvo estable en torno al 1,8 por ciento.
En síntesis, si la presión alcista de los precios internacionales no disminuye en el corto plazo, es difícil prever una mejora del salario real en el país.
Esto dificultará que la actividad repunte, por lo que el gobierno necesita más que nunca que las fuerzas del cielo traigan paz en Medio Oriente.
Si la estanflación mundial persiste, las autoridades podrían imprimirle un sesgo expansivo a la política económica para tratar de llegar con una economía más dinámica a las elecciones presidenciales. El Gobierno niega enfáticamente ese camino, pero si el viento externo sigue soplando de frente, el pragmatismo puede terminar imponiéndose.
Los autores son economistas de Consultora Equilibra