
La fuerte caída de la actividad revelada por el dato adelantado de julio abrió la posibilidad de que la economía argentina acumule dos trimestres consecutivos de baja, es decir, que caiga en una recesión técnica. Pese a que aún así se espera que la economía cierre el año por encima de su nivel de 2025, este flojo desempeño actual contrasta con expectativas de un avance del 3,5% y que ahora se debaten con el 1,5%, según algunas consultoras.
Ese freno en la economía lleva a buscar respuestas de qué falló y por qué la realidad terminó siendo tan distinta a lo esperado meses atrás. Según los analistas, la actividad se frenó por la debilidad del consumo, la inversión y el crédito, en una economía que ya de por sí mostraba desempeños muy desiguales entre sectores.
PUBLICIDAD
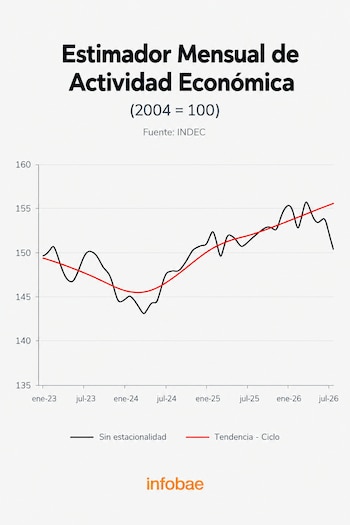
El Estimador Mensual de Actividad Económica (EMAE) del Instituto Nacional de Estadística y Censos (Indec) cayó 2,9% en julio frente a junio, en términos desestacionalizados, y se ubicó 1,4% por debajo del mismo mes de 2025. El retroceso llegó después de que el Producto Interno Bruto (PIB) se contrajera 0,6% en el segundo trimestre. Para que el tercero no cierre en baja, agosto y septiembre tendrían que exhibir una recuperación excepcional.
La actividad se frenó por la debilidad del consumo, la inversión y el crédito, en una economía que ya de por sí mostraba desempeños muy desiguales entre sectores
La consultora Econviews calculó que ambos meses deberían avanzar cerca de 3% para evitar una nueva contracción trimestral. “2026 sigue mostrando una economía en serrucho, que alterna meses de suba y de baja con una tendencia que ahora parece a la baja”, destacó en su informe sobre el dato de julio.
PUBLICIDAD
Para el economista Martín Polo, el freno tiene un punto de partida definido: “La actividad se frenó porque se le apagó el principal motor: el consumo privado”. A su juicio, la aceleración de la inflación, un mercado laboral más frágil y la pérdida de dinamismo del crédito redujeron la capacidad de gasto de los hogares.

La dinámica sectorial acompaña ese diagnóstico. Comercio, industria manufacturera y construcción fueron algunas de las ramas con peor desempeño en julio. Son actividades más ligadas a la demanda interna y con alta incidencia en el empleo. “Los sectores que más empleo demandan son los que más caen y los que andan bien demandan poco”, sostuvo Polo.
PUBLICIDAD
Econviews advirtió que el consumo tuvo una resistencia relativa frente al desplome del EMAE, aunque sin una mejora consolidada. Las ventas mayoristas subieron 1,3% mensual en julio y las de centros de compras avanzaron 0,5%, mientras que las de supermercados bajaron 0,7%. La consultora remarcó que esos indicadores todavía se encuentran por debajo de los niveles del inicio de la actual administración.
Detrás de ese panorama aparecen el deterioro previo del salario real, el ajuste de tarifas, la morosidad y la debilidad del financiamiento al consumo. La intermediación financiera también cayó en julio, en línea con un crédito que no logra recuperar impulso.
PUBLICIDAD
La inversión es otro de los factores que condicionan el escenario. Polo afirmó que “la inversión ya venía cayendo desde hace cinco trimestres”, una tendencia que reduce la demanda presente y condiciona la expansión futura de la capacidad productiva.
Lucas Pussetto, profesor de Economía del IAE Business School, llegó a una conclusión similar en su análisis sobre el EMAE. “La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana”, escribió. El economista ubicó ese deterioro junto con el consumo privado y el crédito entre las debilidades que precedieron al dato de julio.
PUBLICIDAD
Polo agregó que parte de las empresas se encuentra en una etapa de reducción de costos para ganar eficiencia. “Evidentemente están en una etapa de ganar eficiencia bajando costos. Y ahí golpea el empleo”, planteó. El efecto es más visible en las ramas que dependen del mercado interno, donde la actividad y la contratación suelen responder con rapidez a los cambios en el consumo.
La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana (Pussetto)
La economía exhibe una brecha entre los rubros que dependen de la demanda doméstica y los vinculados con exportaciones, energía, minería o agro. Esa diferencia explica por qué algunos sectores pueden sostener crecimiento mientras el comercio y la producción industrial pierden fuerza.
PUBLICIDAD
Sin embargo, la baja de julio fue más amplia que en meses anteriores. Econviews resaltó: “Esta vez el golpe fue generalizado, y alcanzó incluso a los sectores que venían sosteniendo la actividad”.

El agro se contrajo 2,8% mensual, afectado por cuestiones climáticas y por el ritmo de la cosecha, según la consultora, aunque mantuvo una suba interanual de 9,8%. La intermediación financiera bajó 4,1% mensual. Industria, construcción y comercio también retrocedieron.
Pussetto describió ese cuadro como una economía de dos velocidades. “La respuesta óptima depende de qué lado esté cada negocio en una economía de dos velocidades, con sectores exportadores que crecen y un mercado interno que no termina de despegar”, sostuvo.
PUBLICIDAD
Para las empresas, diferenciar entre un shock pasajero y una debilidad persistente resulta central para decidir si conviene sostener capacidad o ajustar la escala de operación.
El descenso de julio coincidió con factores puntuales que afectaron a varias actividades. Eco Go mencionó la suba del precio del gas para empresas luego de la quita de subsidios, las lluvias y el efecto del Mundial sobre la construcción como elementos que incidieron sobre el resultado mensual.
La consultora prevé un rebote en agosto, pero mantuvo una mirada cauta sobre la tendencia. “Si bien el dato está afectado por shocks transitorios (…) y es esperable un rebote en agosto, el estancamiento con dos velocidades sigue siendo la norma”, resaltó.
PUBLICIDAD
Si bien el dato está afectado por shocks transitorios (…) y es esperable un rebote en agosto, el estancamiento con dos velocidades sigue siendo la norma (Eco Go)
Lucas Pussetto propuso separar los movimientos transitorios de los cambios de fondo. Según su lectura, el componente de tendencia-ciclo del EMAE siguió en alza en julio, aun cuando la serie desestacionalizada mostró una caída marcada. Pero advirtió que los efectos puntuales se combinaron con un problema previo: “Julio combinó shocks puntuales con una debilidad de la demanda interna que ya venía de antes”.
Para Fausto Spotorno, economista de OJF, la desaceleración también debe leerse en un contexto internacional menos favorable. Las previsiones de crecimiento se redujeron en distintas economías de la región, en medio de tasas de interés elevadas, mayores costos financieros y un escenario global más complejo.

En el caso argentino, Spotorno señaló que esas condiciones complicaron el ingreso de capitales y se superpusieron con restricciones propias: “Argentina llegó al nivel de actividad económica donde siempre se ha venido frenando en los últimos años”, afirmó.
En ese sentido, el economista vinculó la dificultad para superar ese nivel con la falta de inversión y con una estructura productiva que enfrenta cambios de competitividad.
Los niveles de inversión han sido más bien desilusionantes o decepcionantes (Spotorno)
“Los niveles de inversión han sido más bien desilusionantes o decepcionantes”, resumió el economista.
Su diagnóstico apunta a que la desaceleración no se explica solo por el dato mensual, sino por la combinación de condiciones externas, menor financiamiento y límites acumulados durante años.
Los indicadores adelantados de agosto y septiembre ofrecieron algunas señales favorables. La demanda de electricidad creció 3,9% en septiembre y la recaudación de impuestos vinculados con la actividad mostró una evolución positiva, dos variables que sugieren una mejora respecto de julio.
Econviews también detectó avances en ventas de agosto a partir de datos de CAME y Scentia, junto con mejores registros de patentamientos de autos y motos y de liquidaciones del agro. La confianza del consumidor aumentó 2,4% mensual en septiembre, mientras que el salario privado formal superó a la inflación en 0,2 puntos porcentuales en el último dato disponible.

La consultora que dirige Miguel Kiguel resumió ese panorama con cautela: “Algunos indicadores comenzaron a mostrar alivio”.
En la industria, la producción de autos, la molienda de soja y la elaboración de harina registraron mejoras en agosto, aunque la producción de acero cayó. Construcción y agro tampoco mostraron un desempeño uniforme.
El cambio en las expectativas ilustra la pérdida de impulso. En diciembre de 2025, los analistas consultados en el Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina (BCRA) proyectaban una expansión promedio de 3,5% del PBI real para 2026. En la edición de agosto de 2026, la estimación se redujo a 2,1%; el grupo de los diez pronosticadores más precisos ubicó su previsión en 2,2 por ciento.
JP Morgan redujo su proyección anual a 1,5% tras conocerse el EMAE de julio. Lo mismo hizo Eco Go. Econviews, por su parte, estimó que el crecimiento podría acercarse a 1% si se concreta otra baja trimestral. La diferencia entre las previsiones responde, en parte, al efecto arrastre que todavía conserva la medición anual, aun cuando la dinámica de los últimos meses es más débil.
Lo más probable es que los próximos meses se parezcan bastante a los últimos, con una actividad que avanza y retrocede, sin una dirección firme (Pussetto)
Lucas Pussetto consideró probable que el tercer trimestre también muestre una contracción, pero relativizó que eso anticipe una crisis de magnitud. “Lo más probable es que los próximos meses se parezcan bastante a los últimos, con una actividad que avanza y retrocede, sin una dirección firme, sectores exportadores que siguen creciendo y un mercado interno que no termina de recuperarse”, escribió.
Los próximos datos oficiales de agosto y septiembre permitirán establecer si las señales de rebote alcanzaron para modificar ese escenario.